Domain buchhaltung-kassel.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-kassel.de um.
Sind Sie am Kauf der Domain
buchhaltung-kassel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-kassel.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **

Ähnliche Suchbegriffe für Fluorfrei
Top-Angebote
Produkte zum Begriff Fluorfrei:
-
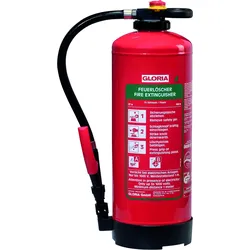
GLORIA Feuerlöscher »SDB 6« 6 Liter fluorfrei, 30x54x30 cmFeuerlöscher »SDB 6« 6 Liter fluorfrei, Löschmittelmenge: 6 Liter, Brandklasse: A - feste Stoffe, B - Flüssigkeiten, Höhe: 540 mm, Gewicht: 10.5 kg, Tiefe: 300 mm, Breite: 300 mm, Brandklasse / Leistung: 21 A / 183 B, Funktionsdauer: 42 s, Löschmittel: Schaum, Temperaturbereich: 5°C bis 60°C, Betriebsausstattung/Arbeitssicherheit/Feuerlöscher130,89 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
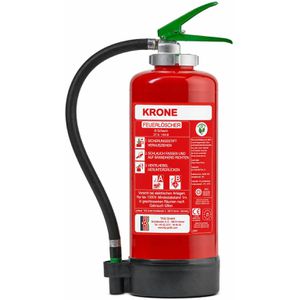
Krone Feuerlöscher Schaum, 6 Liter, Schaumlöscher, 27A, 144B, fluorfreiAufladelöscher mit 9 Löschmitteleinheiten Ohne umweltschädigendes PFOS, PFOA, PFHXA oder PFAS Zulassung für Schiffsausrüstung MED2014/90/EU, geprüft nach EN 3-7, EN 3-10 , CE 1370 + 0497 Schaumkonzentrat in separater Kartusche Löschmittelbehälter aus hochwertigem legiertem Stahl mit Pulverbeschichtung Alterungsbeständige Schlauchleitung und langlebige Messingarmatur Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: Schaum Füllmenge: 6 kg / Liter Brandklasse: AB Ausführung: Aufladelöscher, fluorfrei Löschmitteleinheiten: 9 LE weitere Produktinformationen: Löschleistung: 27 A, 144 B Temperaturfunktionsbereich: 5°C bis 60°C Maße: 55 x 16 cm (HxØ) Gewicht: 10,6 kg Zertifikat: CE, DIN EN3 Inhalt: 6L, Lieferung inkl.: stabilem Fußring aus Kunststoff und Wandhalterung Lieferung direkt ab Werk! sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren.116,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Top-Angebote
Produkte zum Begriff Fluorfrei:
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Fluorfrei
-
GLORIA Feuerlöscher »SDB 6« 6 Liter fluorfrei, 30x54x30 cmFeuerlöscher »SDB 6« 6 Liter fluorfrei, Löschmittelmenge: 6 Liter, Brandklasse: A - feste Stoffe, B - Flüssigkeiten, Höhe: 540 mm, Gewicht: 10.5 kg, Tiefe: 300 mm, Breite: 300 mm, Brandklasse / Leistung: 21 A / 183 B, Funktionsdauer: 42 s, Löschmittel: Schaum, Temperaturbereich: 5°C bis 60°C, Betriebsausstattung/Arbeitssicherheit/Feuerlöscher130,89 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Krone Feuerlöscher Schaum, 6 Liter, Schaumlöscher, 27A, 144B, fluorfreiAufladelöscher mit 9 Löschmitteleinheiten Ohne umweltschädigendes PFOS, PFOA, PFHXA oder PFAS Zulassung für Schiffsausrüstung MED2014/90/EU, geprüft nach EN 3-7, EN 3-10 , CE 1370 + 0497 Schaumkonzentrat in separater Kartusche Löschmittelbehälter aus hochwertigem legiertem Stahl mit Pulverbeschichtung Alterungsbeständige Schlauchleitung und langlebige Messingarmatur Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: Schaum Füllmenge: 6 kg / Liter Brandklasse: AB Ausführung: Aufladelöscher, fluorfrei Löschmitteleinheiten: 9 LE weitere Produktinformationen: Löschleistung: 27 A, 144 B Temperaturfunktionsbereich: 5°C bis 60°C Maße: 55 x 16 cm (HxØ) Gewicht: 10,6 kg Zertifikat: CE, DIN EN3 Inhalt: 6L, Lieferung inkl.: stabilem Fußring aus Kunststoff und Wandhalterung Lieferung direkt ab Werk! sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren.116,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
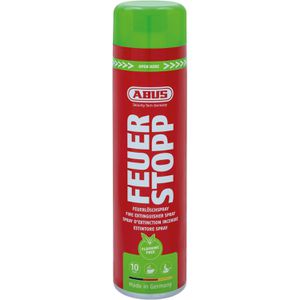
Abus Feuerlöschspray AFS625 fluorfrei Feuerstopp, 625 ml, AF, frostsicherUniversell einsetzbar in Haushalt, Küche oder Wohnmobil Mit fluorfreiem Schaum ohne Zusatz von PFAS Einfache Handhabung und intuitiv zu bedienen Auch zum Löschen von Fettbränden geeignet Hochwirksames Schaumlöschmittel mit Reichweite bis zu 3 m Zur Bekämpfung von Entstehungsbränden der Brandklassen A und F Bis zu 10 Jahre haltbar Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1 m) Made in Germany Merkmale: Brandklassen: ABF geeignet für: Auto, Fettbrand, Haushalt, Küche, Wohnmobil weitere Produktinformationen: Löschmittel: 625 ml AF-Schaum Löschleistung: 5 F, 5 A Funktionsdauer: bis 25 Sek. Wurfweite: ca. 3 m Funktionsbereich: 5 °C bis 50 °C Maße: 28,5 x 7,5 cm (HxB) Inhalt: 625ml,34,41 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
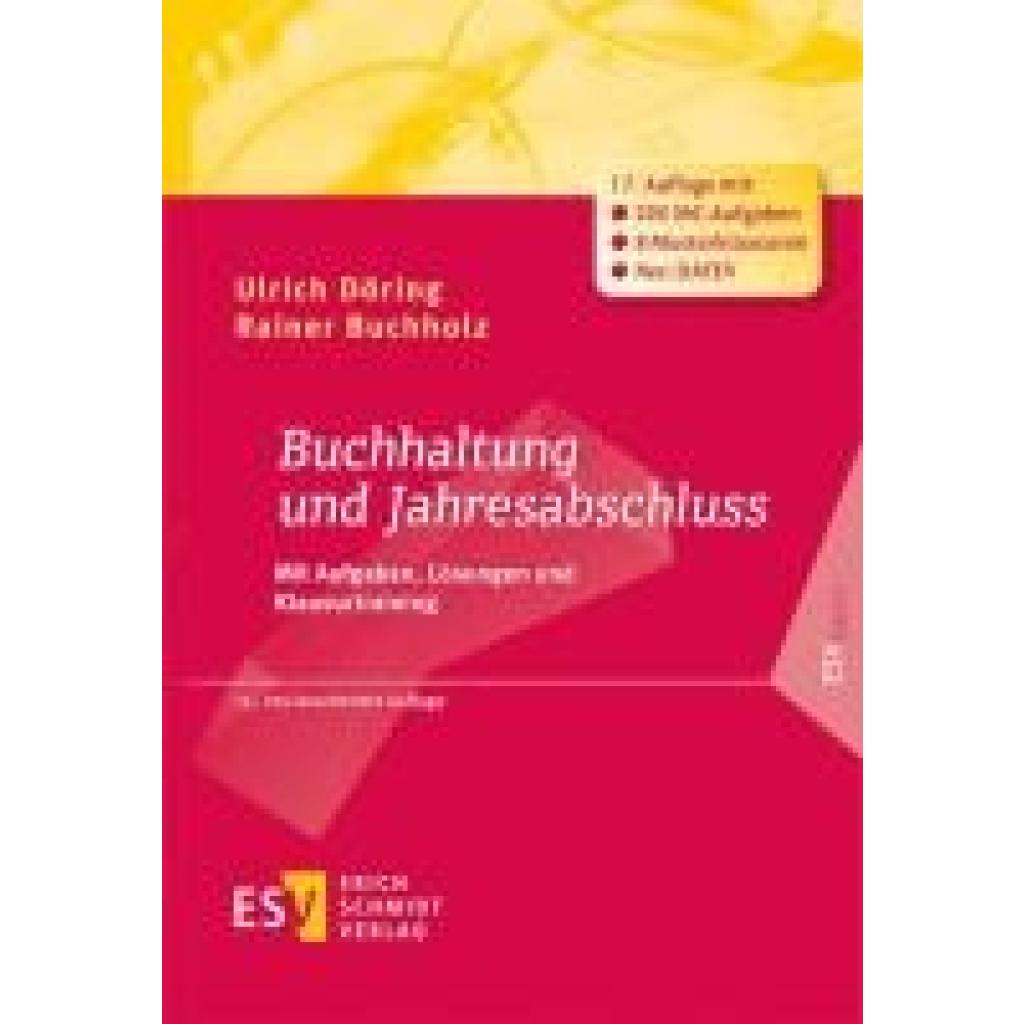
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung?
Was ist der Unterschied zwischen Buchhaltung und Finanzbuchhaltung? **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.